건강기능식품·일반 건강식품 25개 품목을 같은 데이터로 비교하고 수입업자와 국내 제조사 두 갈래로 따로 채점했습니다. 공통 강자(오메가3·비타민C·마그네슘)와 갈래별 TOP 5, 판매 불가 성분(멜라토닌)을 정리했습니다.
- 업종
- 건강식품 수입업자·국내 제조사 (샘플 리포트)
- 작업
- 시장성 리포트
- AI 활용
- AI 생성물 포함초안은 AI 도구 활용, 수정 및 문구 보정은 전문가가 완료합니다.
- 검수
- Lee Sungun(로가웍스 대표) · 2026-10-24
결론: 「검증된 성분」은 들여오고, 「국내 원료·제형」은 만든다
건강기능식품 시장은 5.96조 원에서 멈춰 섰다(+0.2%). 열 집 중 여덟 집이 사지만 한 번에 쓰는 돈은 줄었다. 25개 품목 검색도 가운데 값이 전년보다 -27%다. 새 성분 유행보다 「이미 아는 성분을 더 좋은 형태로」가 팔린다.
공통 강자는 오메가3(쇼핑 1위 유지)·비타민C(9→4위)·마그네슘(11→2위)이다. 두 갈래 모두 TOP 5에 들었다. 갈래가 나뉘는 곳은 「원료를 어디서 가져오느냐」다: 해외 원료·제형 프리미엄이 큰 코엔자임Q10·포스파티딜세린은 수입, 국내 원료·OEM 기반이 있는 콘드로이친·커큐민은 제조가 유리하다.
수입업자 TOP 5: 오메가3 · 코엔자임Q10 · 비타민C · 마그네슘 · 포스파티딜세린
국내 제조사 TOP 5: 콘드로이친 · 커큐민·강황 · 오메가3 · 비타민C · 마그네슘 / 피할 품목: 멜라토닌(국내 판매 불가), 홍삼(대기업 독주), 글루타치온(전년 대비 -47%), 흑염소진액·건강즙(제조는 쉬우나 수요 급감).
핵심 숫자
- 5.96 조 원: 건강기능식품 시장 (2025년, 전년 대비 +0.2%(한국건강기능식품협회))
- 83.6 %: 가구 구매 경험률 (최근 1년, 5년 내 최고(협회 패널 6,700가구))
- 57 %: 50대 이상 비중 (쇼핑 클릭 고객, 여성 63%)
- -27 %: 품목 검색 중앙값 (25개 품목, 최근 12개월 전년 대비)
수입업자 TOP 5
| 순위 | 품목 | 점수 | 근거 |
|---|---|---|---|
| 1 | 오메가3(rTG·고함량) | 82점 | 검색 규모 25개 중 1위, 쇼핑 인기검색어 2년 연속 1위 |
| 2 | 코엔자임Q10(코큐텐) | 75점 | 25개 품목 중 전년보다 검색이 늘어난 몇 안 되는 품목(+15%) |
| 3 | 비타민C(리포좀·고함량) | 74점 | 2019년 대비 +162%: 큰 품목 중 구조적 성장이 가장 크다 |
| 4 | 마그네슘 | 73점 | 쇼핑 인기검색어 11→2위: 25개 품목 중 가장 크게 오른 큰 품목 |
| 5 | 포스파티딜세린 | 67점 | 2019년엔 거의 없던 검색어가 규모 29까지 커졌다 |
국내 제조사 TOP 5
| 순위 | 품목 | 점수 | 근거 |
|---|---|---|---|
| 1 | 콘드로이친(관절) | 78점 | 제조 적합성 점수 1위(78점), 검색 규모 25개 중 2위 |
| 2 | 커큐민·강황 | 71점 | 쇼핑 커큐민 65→16위: 제조사 갈래에서 크게 오른 품목 |
| 3 | 오메가3 | 70점 | 검색 1위·쇼핑 1위: 시장이 가장 크다 |
| 4 | 비타민C | 70점 | 2019년 대비 +162%, 쇼핑 9→4위 |
| 5 | 마그네슘 | 69점 | 쇼핑 11→2위, 전년 대비 -7%로 거의 줄지 않았다 |
품목 포지셔닝
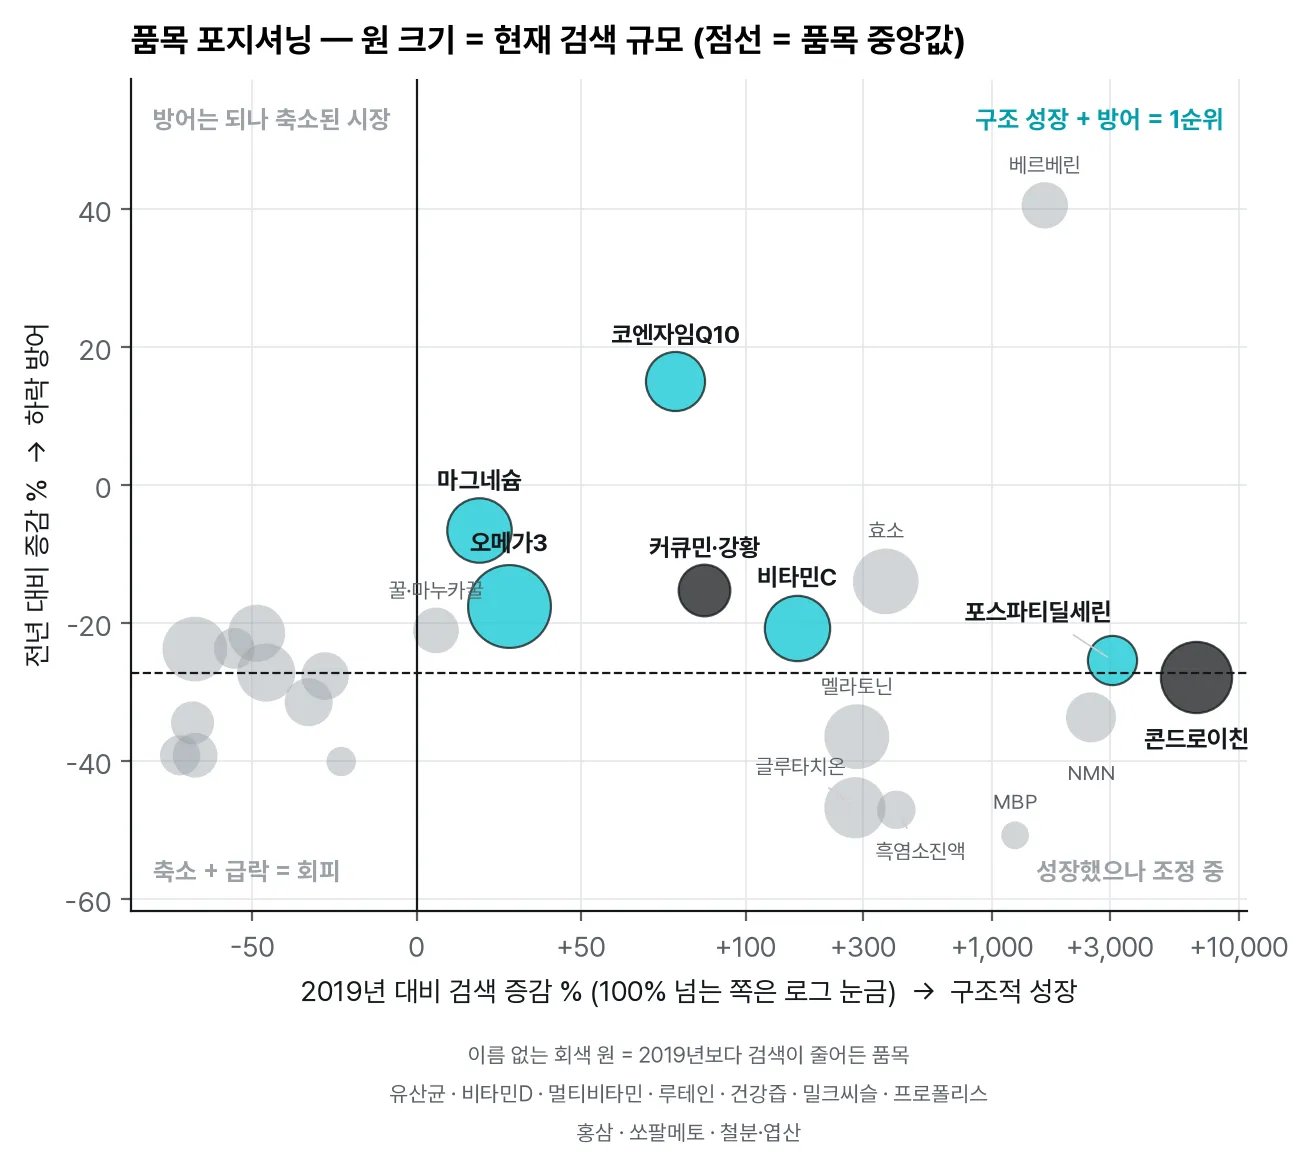
2019년보다 커진 품목이 많다: 비타민C(+162%)·코엔자임Q10(+79%)·커큐민(+88%)·오메가3(+28%)·마그네슘(+19%), 그리고 2019년엔 거의 없던 콘드로이친·포스파티딜세린·베르베린이다. 위쪽(전년보다 덜 줄거나 늘어난 품목)에는 베르베린(+41%)·코엔자임Q10(+15%)·마그네슘(-7%)이 있다. 유산균·밀크씨슬·프로폴리스·홍삼은 2019년보다 절반 이상 줄었다.
쇼핑 인기검색어 순위 변화
- 올라간 품목: 마그네슘(11→2), 비타민C(9→4), 코엔자임Q10(38→21·코큐텐 83→22), 커큐민(65→16), 베르베린(91→18), 루테인(18→8), 카무트효소(13→7), 구강유산균(29→15). 「흡수·형태를 따지는 단일 성분」이 오른다.
- 내려간 품목: 글루타치온(5→23), 비오틴(6→47), 이노시톨(8→38), 멜라토닌(4→9), 효소(15→56), 흑염소진액(17→36), 맥주효모(23→42). 미용·다이어트·유행 성분이 빠졌다.
- 새로 뜬 이름: 환자식 뉴케어(85→6), 브랜드 정관장(78→12)·락토핏(79→29). 일반명보다 「믿을 만한 브랜드」를 찾는 검색이 늘었다: 신규 진입자는 성분 증거와 브랜드 신뢰를 같이 쌓아야 한다.
실제 거래·수입 데이터
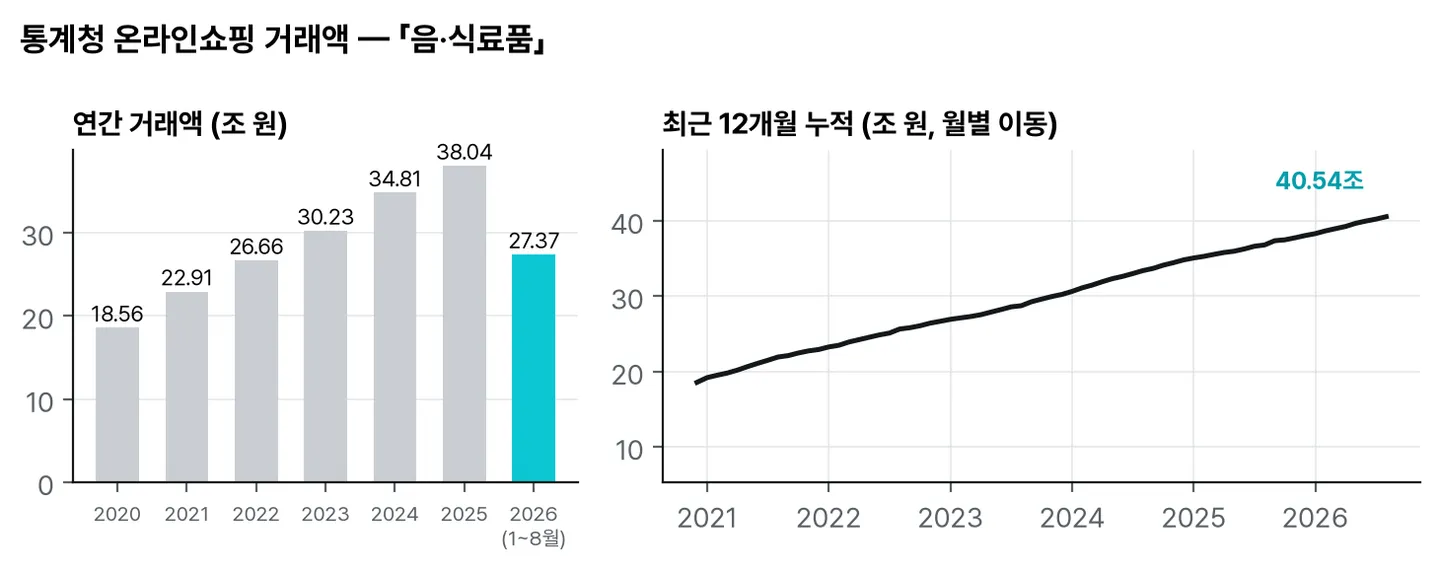
통계청 「음·식료품」 온라인 거래액은 2020년 18.6조 원에서 2025년 38.0조 원으로 두 배가 됐고, 최근 12개월도 40.5조 원(+10.2%)으로 늘고 있다. 건강식품만의 숫자는 아니지만, 식품을 온라인으로 사는 흐름은 꺾이지 않았다. 같은 기간 건강기능식품 시장 전체(협회 집계)는 6조 원 앞에서 멈췄으므로, 건강식품 안에서는 「온라인으로 옮겨 간 몫」을 누가 가져가느냐의 싸움이다.
네이버 검색광고 키워드도구로 본 최근 30일 검색 수(2026.10 조회)는 오메가3 22.8만 회, 마그네슘 16.5만 회, 유산균 14.6만 회, 멜라토닌 13.8만 회, 콘드로이친 13.6만 회, 비타민C 12.0만 회, 코엔자임Q10 10.6만 회 순이다. 수입·제조 TOP 5 품목이 모두 한 달 7만 회 이상이다. 멜라토닌은 국내 판매가 안 되는데도 검색이 4위라 직구 수요가 크다는 뜻이다.
관세청 통계로 본 최근 12개월 원료 수입액은 비타민C 원료(HS 293627) 8,410만 달러(+9.7%), 천연꿀(HS 040900) 2,370만 달러(+26.8%), 어유 원료(HS 150420) 1,440만 달러(+3.7%), 강황(HS 091030) 210만 달러(-15.9%), 인삼류(HS 121120) 130만 달러다. 완제품 캡슐·정제는 「기타 조제 식료품」 하나의 코드로 묶여 성분별로 셀 수 없어 원료만 봤다: 국내 제조사에게 더 직접적인 숫자다.
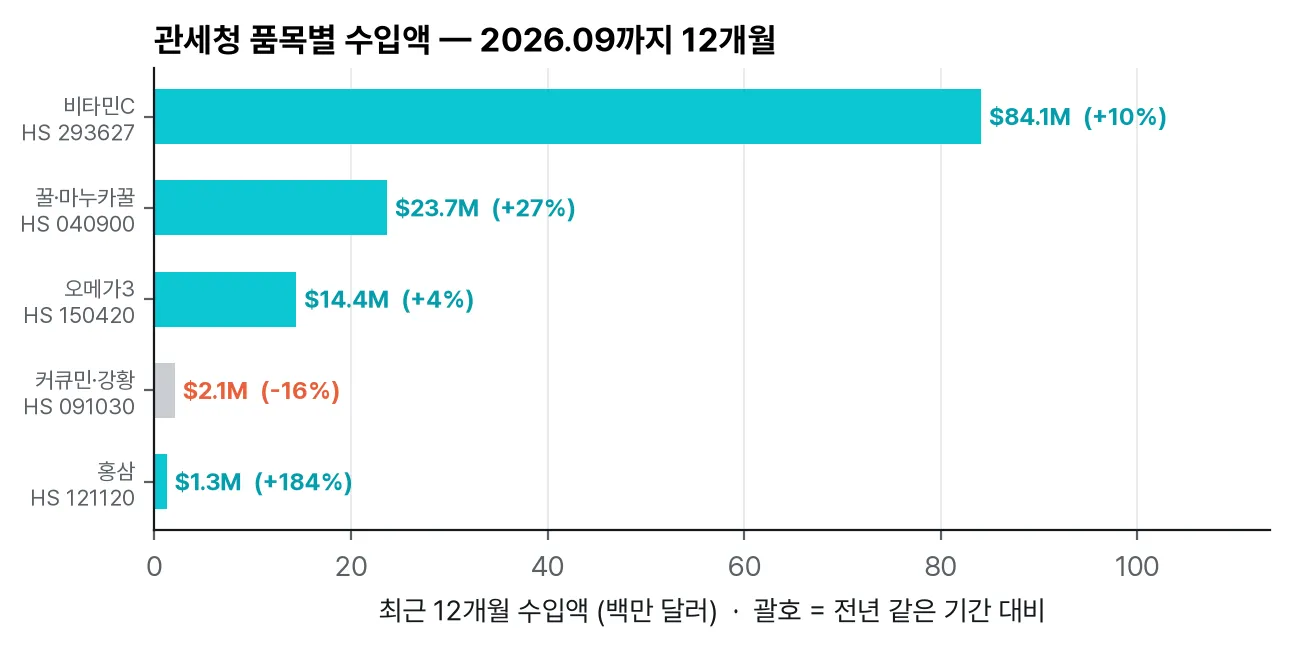
비타민C 원료는 영국 64%·중국 31%, 어유는 중국 26%·페루 23%·호주 13%, 꿀은 뉴질랜드 48%(마누카꿀)·미국 19%, 강황은 인도 87%다. 원료마다 공급국이 뚜렷해, 제조사는 원산지를 상세페이지 근거로 쓰고 수입업자는 그 나라의 완제품 브랜드를 찾는 출발점으로 삼는다.
지금은 피할 품목
- 멜라토닌: 국내에서는 전문의약품: 식품으로 수입·제조 불가(식약처). 직구 제품도 통관 보류 사례 (검색 규모 53, 쇼핑 4→9위)
- 홍삼: 정관장 등 대기업이 브랜드로 쥔 시장(정관장 78→12위) (2019년 대비 -55%, 일반명 쇼핑 40→30위)
- 글루타치온: 미용 유행이 빠지는 중, 기능성 표시 범위 좁음 (전년 대비 -47%, 쇼핑 5→23위)
- 흑염소진액·건강즙: 제조는 쉬워 제조 점수는 중간이지만 수요가 빠르게 줄었다 (전년 대비 -47%·-35%, 2019년 대비 건강즙 -68%)
- 밀크씨슬·프로폴리스·쏘팔메토: 한때 유행 성분, 직구·대형 브랜드 포화 (전년 대비 -39~-40%, 2019년 대비 -23~-72%)
- NMN: 일반식품으로만 가능, 기능성 표시 불가·안전성 논란 (전년 대비 -34%)
수입업자 2군: 베르베린(62점): 전년 대비 +41%, 쇼핑 91→18위로 25개 중 가장 빠르게 오른다. 다만 국내 식품 원료로 쓸 수 있는지 먼저 확인해야 한다: 확인되면 1순위 후보.
국내 제조사 2군: 효소(68점)·코엔자임Q10(67점): 효소는 일반명은 15→56위로 떨어졌지만 「카무트효소」가 13→7위로 올랐다(원료 브랜드 싸움). 코엔자임Q10은 연질캡슐 ODM 으로 국내 생산이 쉽다.
리포트 구성
A4 25쪽 DOCX·PDF 리포트로 납품했다. 차트 24종과 아이콘·인포그래픽을 넣었다.
- 한 장 요약(핵심 숫자·결론·TOP 표)
- 조사 개요와 읽는 법
- 시장 개관(규모·수요·공급)
- 실제 거래·수입 데이터(통계청·네이버 검색광고·관세청)
- 고객 구성(연령·성별·기기)
- 25개 품목 비교(검색 규모·포지셔닝·계절성·쇼핑 순위)
- 유망도 평가(6개 기준 점수표)
- 갈래별 TOP 5 실행 카드(소싱·인증·판매·리스크)
- 피할 품목
- 실행 로드맵(단계·시즌 캘린더·90일 체크리스트)
데이터와 한계
- 네이버 데이터랩 검색어트렌드·쇼핑인사이트: 2019.01~2026.09 실측(상대 지수)
- 네이버 검색광고 키워드도구: 품목별 실제 월간 검색 수(2026-10-22 조회)
- 관세청 품목별·품목별 국가별 수출입실적: 최근 12개월 수입액·수입국
- 통계청 온라인쇼핑동향: 「음·식료품」 거래액
- 한국건강기능식품협회, 「2025년 건강기능식품 시장」(2026 발표) 및 보도(메디팜뉴스·약사공론·푸드아이콘): 5조 9,626억 원, 구매 경험률 83.6%, 상위 5개 원료 3조 368억 원
- 푸드투데이, 「2025 건강기능식품 시장 결산①」: 소비자 인지도·생산실적(KGC인삼공사 2024년 6,723억 원, 종근당건강 2024년 2,973억 원)
- 이지경제 등 KT&G 실적 인용 보도: KGC인삼공사 2025년 매출 1조 1,380억 원(-12.6%)·영업이익 1,028억 원(+4.7%)
- 데일리팜·헬스코리아뉴스: 멜라토닌 국내 제조·수입 금지(전문의약품), 해외직구 통관 보류
네이버 검색·쇼핑 지수는 상대값이다. 절대 증감보다 품목 간 비교에 쓴다. 쇼핑인사이트 클릭 지수는 2024년에 다른 카테고리와 함께 크게 꺾여 네이버 집계·트래픽 변화가 섞였을 수 있다.
「2019년 대비」가 수천 % 로 나오는 품목(콘드로이친·포스파티딜세린·베르베린·NMN 등)은 2019년에 검색이 거의 없던 신흥 성분이다. 점수에서는 상한(100점)으로 처리했다.
이 사례는 공개 데이터로 만든 샘플 리포트이며 특정 고객사의 자료를 담고 있지 않다.